

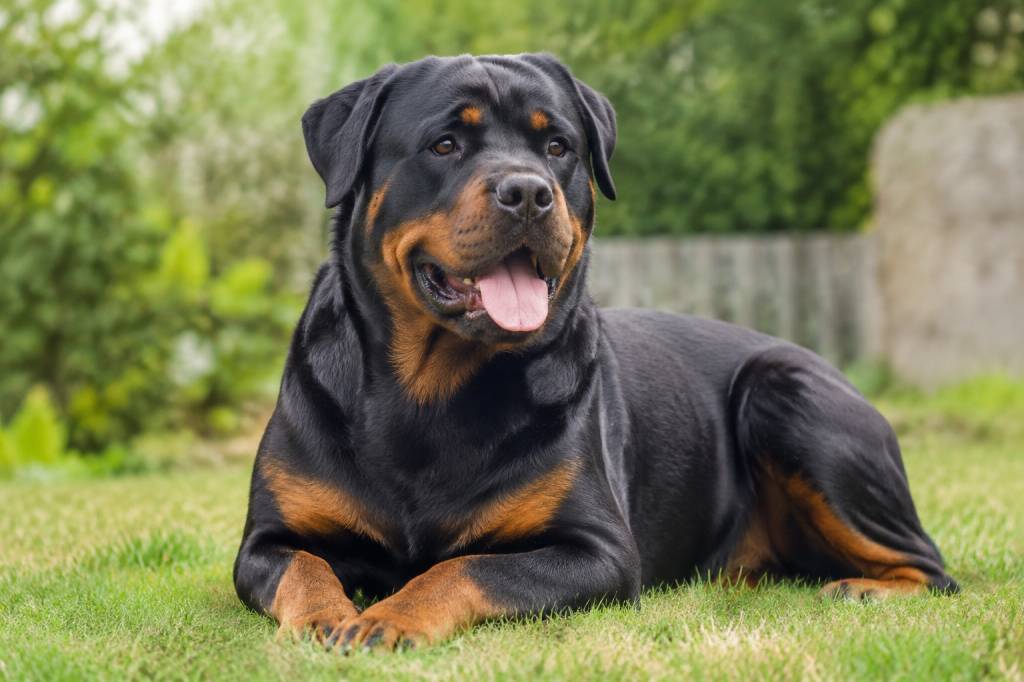
Un rottweiler peut être un compagnon calme et équilibré. Mais, en France, sa race entraîne des obligations particulières : il est classé parmi les chiens de deuxième catégorie, dite des chiens de garde et de défense. Résultat, une assurance responsabilité civile adaptée n’est pas un simple confort : elle fait partie des démarches à prévoir.
À cette couverture obligatoire peuvent s’ajouter des garanties santé, utiles pour maîtriser les frais vétérinaires. Voici comment distinguer les exigences légales des options réellement intéressantes, et éviter les mauvaises surprises au moment d’un sinistre.
Rottweiler : une race classée en deuxième catégorie
La réglementation française classe le rottweiler parmi les chiens de deuxième catégorie. Cette classification concerne les chiens de race rottweiler, mais aussi les chiens qui lui sont assimilables morphologiquement. Le fait que l’animal soit inscrit ou non au Livre des origines français ne suffit donc pas, à lui seul, à écarter les règles.
Cette catégorie implique plusieurs obligations pour le détenteur. Parmi elles figurent l’obtention d’un permis de détention, l’identification du chien, une évaluation comportementale réalisée par un vétérinaire entre ses 8 et 12 mois, ainsi qu’une attestation d’aptitude obtenue après une formation du détenteur.
Le rottweiler doit également être tenu en laisse et muselé dans les lieux publics concernés par la réglementation. Le permis suppose notamment de présenter une attestation d’assurance en responsabilité civile. Les règles peuvent évoluer : mieux vaut vérifier les exigences auprès de sa mairie ou des services officiels avant l’adoption, et tenir ses documents à jour.
La responsabilité civile : la garantie à ne pas négliger
La responsabilité civile sert à indemniser les dommages que votre chien pourrait causer à un tiers. Il peut s’agir d’une morsure, d’une chute provoquée par une bousculade ou encore de dégâts matériels. Si votre rottweiler renverse un cycliste, par exemple, les conséquences peuvent rapidement dépasser le simple remboursement d’un vêtement abîmé.
Pour un chien de deuxième catégorie, vous devez pouvoir justifier d’une assurance couvrant cette responsabilité. Attention : votre assurance habitation inclut souvent une responsabilité civile pour les animaux domestiques, mais certains contrats excluent les chiens catégorisés ou imposent des conditions spécifiques. Ne partez pas du principe que votre formule actuelle suffit.
Demandez à votre assureur une confirmation écrite indiquant que votre rottweiler est bien couvert. Vérifiez aussi :
- que la garantie concerne les dommages corporels et matériels causés à des tiers ;
- que les chiens de deuxième catégorie ne sont pas exclus du contrat ;
- que les personnes susceptibles de garder le chien sont bien couvertes dans les conditions prévues ;
- le montant maximal d’indemnisation, appelé plafond de garantie ;
- la franchise éventuelle, c’est-à-dire la somme qui reste à votre charge après un sinistre.
Un plafond élevé est particulièrement important pour les dommages corporels, qui peuvent entraîner des frais médicaux et des conséquences durables. Une prime annuelle peu chère n’est pas forcément une bonne affaire si la garantie comporte une exclusion majeure ou un plafond trop bas.
Assurance habitation ou contrat spécifique : que choisir ?
Deux solutions sont possibles : étendre la responsabilité civile de votre assurance habitation ou souscrire un contrat spécifique pour le chien. La première option peut être simple et économique, à condition que l’assureur accepte explicitement la race et la catégorie. La seconde peut offrir une couverture plus lisible, mais elle n’est pas automatiquement plus complète.
Comparez les conditions plutôt que les intitulés commerciaux. Une formule présentée comme « spéciale chiens » peut couvrir les dommages causés aux tiers tout en excluant les frais vétérinaires. À l’inverse, une extension de votre contrat habitation peut convenir si elle mentionne clairement le rottweiler et répond aux exigences liées au permis de détention.
Si vous changez d’assureur, adoptez un ordre simple : demandez d’abord une attestation de couverture pour votre chien, puis résiliez éventuellement l’ancien contrat. Une période sans assurance peut compliquer vos démarches administratives et vous exposer financièrement.
Les frais vétérinaires : une garantie facultative, mais à étudier
La responsabilité civile indemnise les tiers. Elle ne rembourse pas les soins de votre animal. Pour cela, il faut souscrire une assurance santé animale, parfois appelée mutuelle pour chien. Cette couverture est facultative, mais elle peut aider à absorber une facture imprévue après un accident, une maladie ou une opération.
Les formules varient beaucoup. Certaines remboursent uniquement les accidents ; d’autres couvrent aussi les maladies, les consultations, les examens, les médicaments et la chirurgie. Un rottweiler adulte peut nécessiter des soins coûteux comme n’importe quel grand chien. Une radiographie, une hospitalisation ou une opération peuvent représenter plusieurs centaines, voire plusieurs milliers d’euros selon les actes et la clinique.
Avant de signer, regardez de près :
- Le taux de remboursement : 60 %, 80 % ou davantage, selon la formule et les actes concernés.
- Le plafond annuel : une enveloppe de remboursement limitée peut être atteinte après une opération importante.
- La franchise : elle peut s’appliquer à chaque facture, chaque acte ou une fois par année.
- Le délai de carence : certaines garanties ne commencent qu’après une période d’attente.
- Les exclusions : maladies antérieures, soins préventifs, affections héréditaires ou troubles déjà diagnostiqués peuvent ne pas être couverts.
- La limite d’âge : certains contrats sont difficiles à souscrire pour un chien âgé ou cessent de couvrir certains risques au-delà d’un âge donné.
Par exemple, une formule qui rembourse 80 % peut sembler généreuse, mais si elle plafonne les remboursements à 1 000 euros par an et prévoit une franchise importante, elle protégera moins efficacement qu’un contrat avec un plafond supérieur et des conditions plus souples. Demandez des exemples de remboursement sur une facture type avant de comparer les prix.
Les pièges à vérifier avant de signer
Le premier piège est l’exclusion liée à la race. Certains assureurs refusent les chiens catégorisés, d’autres les acceptent uniquement dans le cadre de la responsabilité civile, et quelques-uns proposent des garanties santé sous conditions. Un accord donné au téléphone n’est pas suffisant : demandez une confirmation écrite dans les documents contractuels.
Le deuxième piège concerne la confusion entre assurance obligatoire et assurance santé. La première couvre les dommages causés à des tiers ; la seconde prend en charge, selon ses limites, les soins du chien. Payer une cotisation pour une assurance santé ne dispense pas de fournir la preuve de responsabilité civile requise pour un chien de deuxième catégorie.
Enfin, l’assurance ne remplace pas les obligations du détenteur. Elle ne rend pas licite une situation administrative irrégulière et ne supprime pas les règles de tenue du chien dans les lieux publics. Pensez aussi à déclarer rapidement l’animal à votre assureur : une omission ou une déclaration inexacte peut entraîner un litige au moment de l’indemnisation.
Quel budget prévoir ?
Le prix dépend notamment de l’assureur, de la formule, du lieu de résidence, des plafonds et du profil du chien. Il est donc difficile d’annoncer un tarif unique fiable. Le bon réflexe consiste à obtenir plusieurs devis sur des garanties identiques : même plafond, même franchise, mêmes dommages couverts et mêmes exclusions.
Pour comparer sans vous perdre dans les offres, notez le coût annuel, puis mettez-le en face des remboursements maximaux. Un contrat moins cher de quelques euros par mois peut coûter plus cher en cas de sinistre si sa franchise est élevée ou si les dommages corporels sont faiblement couverts.
Pour l’assurance santé, estimez aussi votre capacité à régler une dépense imprévue. Si vous pouvez mettre de côté une somme dédiée aux soins, une formule avec une franchise plus haute peut être intéressante. Si une grosse facture serait difficile à absorber, privilégiez un plafond annuel solide et une couverture maladie clairement définie.
La liste de vérification avant de choisir
- Confirmez la classification de votre chien et les obligations applicables à votre situation.
- Vérifiez que votre responsabilité civile couvre explicitement un rottweiler de deuxième catégorie.
- Demandez une attestation écrite utilisable pour vos démarches administratives.
- Comparez les plafonds, franchises, exclusions et délais de carence.
- Décidez si une assurance santé animale correspond à votre budget et à votre capacité d’épargne.
- Conservez ensemble le contrat, l’attestation d’assurance et les documents relatifs au permis de détention.
- Prévenez l’assureur de tout changement concernant le chien ou votre situation.
À retenir : pour un rottweiler, la priorité est une responsabilité civile qui accepte sans ambiguïté les chiens de deuxième catégorie. La couverture des frais vétérinaires vient ensuite : elle est facultative, mais peut éviter qu’un accident ou une maladie ne déséquilibre votre budget. Dans les deux cas, lisez les exclusions avant de regarder uniquement le prix.